Ce que l'histoire de 2018 avait déjà révélé
Le 20 juillet 2026, le Groupe de la Banque africaine de développement annonçait l'octroi d'un don de 13 millions de dollars pour appuyer la riposte à la 17e épidémie de maladie à virus Ebola en République démocratique du Congo, au Soudan du Sud et en Ouganda, dont 11 millions de dollars pour la seule RDC, déployés pour l'essentiel via l'Organisation mondiale de la santé.
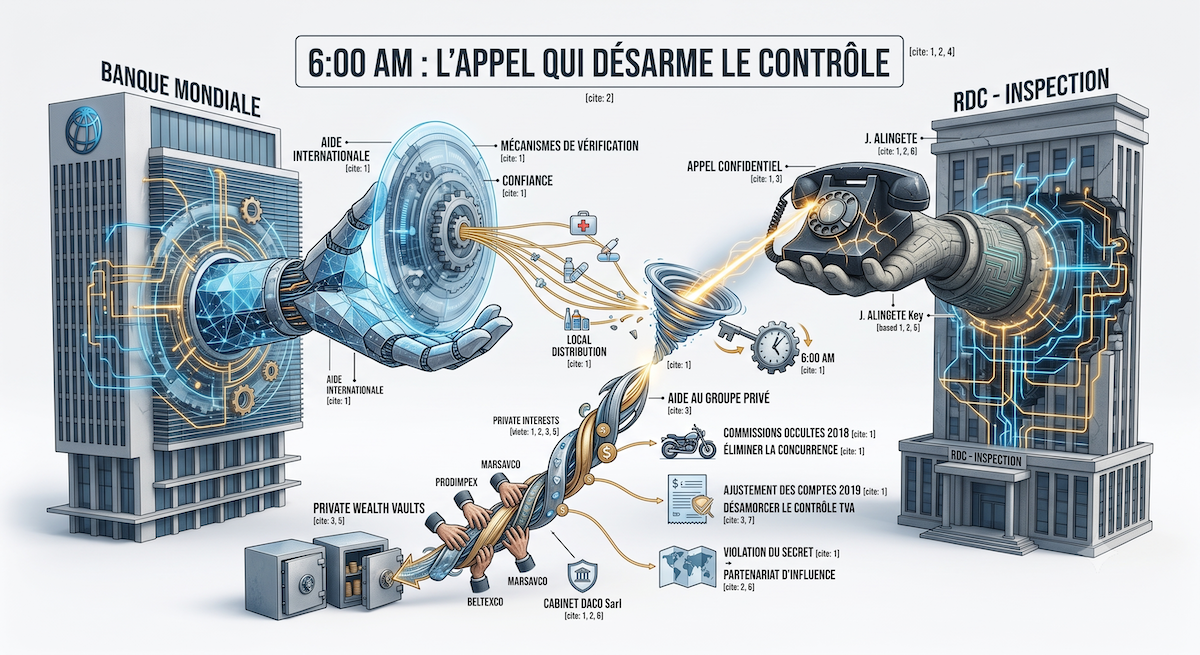
L'annonce, saluée comme un geste de solidarité internationale, a pourtant ravivé le souvenir d'un précédent : en 2018, dans le cadre d'un marché de 584 810 dollars financé par la Banque mondiale (crédit PDSS-IDA55720-ZR) et destiné à doter les vérificateurs de zones de motocyclettes pour lutter contre une précédente flambée d'Ebola, une correspondance interne à la société Prodimpex SARL, filiale du groupe dirigé par la famille Rawji, documentait la négociation d'une commission occulte de 500 dollars par moto (71 500 dollars au total), explicitement décrite par ses auteurs comme destinée à « éliminer la concurrence ». Dans cet échange, Adnan Rawji lui-même pressait ses équipes d'augmenter les prix facturés au programme, invoquant l'urgence humanitaire comme argument de négociation plutôt que comme frein.
Cette affaire s'inscrit dans un contentieux plus large qui oppose, depuis plusieurs années, la famille Rawji et Jules Alingete Key, ancien Inspecteur Général des Finances de la RDC, à la justice congolaise, un contentieux marqué, le 20 juin 2026, par une demande d'interdiction de sortie du territoire visant plusieurs membres de la famille Rawji ainsi que M. Alingete et son épouse, avant qu'un communiqué, publié moins de deux semaines plus tard, ne relativise la portée de cette mesure.
Une pièce distincte, que notre rédaction a pu consulter et authentifier séparément, permet aujourd'hui de documenter un second épisode, antérieur de plusieurs années à ce dénouement judiciaire, où le même M. Alingete serait intervenu personnellement pour désamorcer un dispositif de contrôle exigé, cette fois, non plus par la Banque mondiale pour un projet ponctuel, mais par le Gouvernement congolais lui-même à la demande explicite de cette même institution.
Novembre 2019 : un appel à six heures du matin
Le document en question est un courriel daté du 5 novembre 2019, envoyé par Franck Lumbala, chef du service financier et fiscal de la société Marsavco (autre filiale du groupe Rawji), à l'attention de Dominic Freundorfer, dirigeant de Prodimpex, avec M. Alingete lui- même en copie. Le message porte sur un « contrôle mixte » de la taxe sur la valeur ajoutée, mission conjointe de la Direction Générale des Impôts et de la Direction Générale des Douanes et Accises, dont le mandat, selon les termes mêmes du courriel, avait été confié par le Ministre des Finances « à la demande du Gouvernement et de la Banque mondiale ».
Selon ce document, dont l'authenticité technique a pu être vérifiée (signature cryptographique DKIM valide, rattachée au domaine de messagerie professionnel de
Marsavco, l'une des garanties d'authenticité les plus robustes que notre rédaction ait rencontrées dans l'ensemble de ce dossier), M. Alingete aurait contacté M. Lumbala par téléphone dès six heures du matin, la veille de la tenue de cette mission, pour l'avertir de sa tenue imminente et l'inviter à ajuster ses livres et ses stocks avant l'arrivée des inspecteurs.
Un élément mérite, à ce stade, d'être souligné : ce courriel n'a pas été adressé au seul diri
geant de Prodimpex. Il a été mis en copie à neuf adresses supplémentaires, réparties entre pas moins de ci
nq sociétés distinctes du groupe Rawji, ainsi qu'à M. Alingete lui-même, une diffusion qui montre que l'alerte n
'a pas été traitée comme une affaire circonscrite à Marsavco, mais bien comme une informa
tion int
éressant l'en
semble du conglomérat :
Kumar Anand, directeur financier de Marsavco ;
Divyesh Mangroliya et Patrick, cadres de Marsavco ;
Shoya, de la comptabilité de Beltexco ;
Mbuta, en charge du volet fiscal de Parkland ;
Banza, de la société Proton ;
Jules Alingete lui-même ;
le service financier de Prodimpex, via l'adresse générique cfo@prodimpex.com ;
- le service financier de Beltexco, via l'adresse générique cfo@beltexco.com.
Sur ces neuf adresses, sept correspondent à des personnes nommément identifiées ; les deux dernières (cfo@prodimpex.com et cfo@be
ltexco.com) sont des boîtes de service génériques, sans nom de personne physique qui leur soit rattaché dans l'en-tête du
message.
Cette diffusion à cinq sociétés distinctes du groupe pour une seule mission de contrôle visant, sur le papier, Marsavco, suggère que l'i
nformation transmise par M. Alingete, et l'instruction d'ajuster les livres avant l'arrivée des inspecteurs qui l'accompagnait, ét
ait perçue, en interne, comme pertinente bien au-delà du seul périmètre de l'entreprise directement concernée par
ce con
trôle mixte.
- La présence de M. Alingete lui-même parmi les destinataires en copie de ce courriel mérite, à cet égard, une lecture particulière. Un responsable p
- ublic qui transmettrait une information confidentielle par un canal informel (en l'occurrence, un appel téléphonique matinal, non tracé en ta
- nt que tel) n'a normalement aucune raison d'être ensuite mis en copie du compte rendu écrit qui en découle au sein de l'entreprise bénéficiaire,
- sauf à vouloir disposer lui-même d'une preuve que l'information a bien été relayée et suivie d'effet. Sa mise en copie peut ainsi se lire comme une forme d'accusé de réception implicite, entre les sociétés du groupe et lui- même, attestant que l'alerte donnée le matin même avait bien été transmise, comprise et prise au sérieux par l'ensemble des filiales concernées, et donnant, par la même occ
asion, la mesure de l'
importance qu'il accordai
t lui-même à cette information.
- Le contrôle en question ne visait donc pas une entreprise isolée soupçonnée d'irrégularités : il procédait d'une exigence institutionnelle formulée par un bailleur international
- soucieux de vérifier la fiabilité des recettes fiscales congolaises, exactement le type de garde-fou que les partenaires financiers de la RDC, Banque mondiale en tête, mette
- nt en avant pour justifier la poursuite de leur appui budgétaire et sectoriel au pays. Que l'homme placé à la tête de l'organe congolais de contrôle financier ait pu, selon ce d
- ocument, en neutraliser l'effet utile au bénéfice d'une entreprise avec laquelle son propre cabinet familial entretenait par ailleurs une relation commerciale directe, n'est pas un détail : c'est, potentielle
ment, la
clé de voû
te de tout l'édifice.
Deux dossiers, un seul mode opératoire
Mis en regard, les deux épisodes (la commission sur les motos Ebola de 2018 et l'alerte téléphonique sur le contrôle TVA de 2019) dessinent un schéma cohérent que l'on retrouve, selon les éléments déjà documentés par d'autres organes de presse, dans plusieurs autres dossiers impliquant les mêmes protagonistes : celui d'une administration censée protéger l'intérêt public et la confiance des bailleurs, mais dont certains responsables auraient, à plusieurs reprises et sur plusieurs années, orienté leur action au bénéfice d'un même groupe d'intérêts privés.
Le fil conducteur documenté entre ces deux affaires porte un nom : DACO Sarl, le cabinet d'expertise comptable dont M. Alingete est présenté, selon plusieurs enquêtes journalistiques déjà publiées, comme actionnaire majoritaire, et son épouse, Nanu Mukawa, comme gérante. Ce cabinet aurait, selon ces mêmes sources, accompagné l'essentiel des sociétés du groupe Rawji (Beltexco, Prodimpex, Rawbank, Marsavco, Proton, Parkland, RAFI) dans des stratégies de réduction de leur charge fiscale, dès 2016, soit avant même que M. Alingete ne prenne la tête de l'Inspection Générale des Finances. C'est cette même relation qui, selon notre analyse, permettrait de comprendre pourquoi un contrôle mixte exigé par la Banque mondiale elle-même aurait pu être vidé de sa substance dès la veille de sa tenue.
Qualification pénale des faits
Sous la réserve constante de la présomption d'innocence dont bénéficient l'ensemble des personnes citées dans cette enquête, les éléments réunis sont susceptibles de recevoir plusieurs qualifications pénales distinctes, dont la gravité est directement liée au fait que les mécanismes visés avaient précisément pour objet de protéger des fonds ou des dispositifs financés ou exigés par des bailleurs internationaux.
1/ Violation du secret professionnel et de l'enquête fiscale
La divulgation anticipée, par le responsable même de l'organe de contrôle financier de l'État, de la tenue et du calendrier d'une mission de vérification fiscale, à l'entreprise censée en faire l'objet, est susceptible de caractériser une violation du secret auquel est tenu tout agent public dans l'exercice de ses fonctions de contrôle.
2/ Trafic d'influence et corruption passive
Si l'existence d'un lien financier entre M. Alingete, son cabinet DACO, et les sociétés du groupe Rawji venait à être établie de façon contradictoire, l'intervention personnelle documentée dans le dossier TVA de 2019 comme dans le dossier PDSS de 2018 serait susceptible de caractériser un trafic d'influence, voire une corruption, dans la mesure où l'avantage retiré par le fonctionnaire, la pérennisation d'une relation d'affaires lucrative pour son propre cabinet, serait directement lié aux actes accomplis dans l'exercice de sa fonction de contrôle.
3/ Manœuvres destinées à faire échec à un contrôle exigé par un bailleur international
C'est ici que réside la spécificité de ce second dossier par rapport au premier : alors que l'affaire des motos Ebola documentait une fraude commise à l'occasion de l'exécution d'un marché financé par un bailleur, l'affaire du contrôle TVA documente, elle, une atteinte directe au mécanisme de
supervision lui-même, celui que la Banque mondiale avait explicitement requis du Gouvernement congolais. Faire échec à ce contrôle revient à priver le bailleur international de la garantie même pour laquelle il l'avait exigé, et pourrait, à ce titre, être qualifié de
manœuvre frauduleuse commise au préjudice, non seulement du Trésor public congolais, mais de la relation de confiance entre la RDC et ses partenaires financiers internationaux, relation dont dépend, concrètement, la poursuite de programmes d'aide tels que celui annoncé en juillet 2026 po
ur la riposte à
la 17e épidémie d'Ebola.
4/ Faux et usage de faux en écriture comptable
L'instruction, rapportée dans le courriel du 5 novembre 2019, d'ajuster les livres et les stocks avant l'arrivée d'une mission de contrôle mandatée à la demande d'un bailleur international, est susceptible de caractériser, si elle a été suivie d'effet, un faux en écriture comptable destiné à tromper cette même mission sur la réalité de la situation fiscale de l'entreprise contrôlée.
5/ Complicité du cabinet DACO Sarl
Dans l'hypothèse où l'implication de ce cabinet dans la structuration des schémas fiscaux du groupe Rawji serait confirmée, sa position d'intermédiaire habituel entre les sociétés du groupe et l'administration dirigée par son actionnaire principal serait susceptible de caractériser une complicité, sinon une coaction, dans l'ensemble des infractions ci-dessus.
Une même question, deux fois posée
Deux affaires, deux bailleurs différents : la Banque mondiale pour le financement direct d'un marché médical d'urgence en 2018, la Banque mondiale de nouveau pour l'exigence d'un contrôle fiscal en 2019, et, selon les pièces réunies dans ce dossier, un même homme au centre des deux dénouements. Alors que 11 millions de dollars supplémentaires s'apprêtent à être engagés en RDC au nom de la lutte contre une nouvelle épidémie d'Ebola, la question posée par notre rédaction dans une précédente enquête reste entière, et ces nouveaux éléments lui donnent un relief supplémentaire : quelles garanties existent aujourd'hui pour que les mécanismes de contrôle exigés par les bailleurs internationaux ne soient pas, comme en 2018 et en 2019, désamorcés de l'intérieur avant même d'avoir pu produire leurs effets ?
Notre rédaction a sollicité une réaction de M. Alingete, de M. Adnan Rawji, du groupe Prodimpex-Marsavco et du cabinet DACO Sarl ; aucune réponse n'était parvenue au moment de la publication. Cet article sera mis à jour si de telles réponses nous parvenaient.
____________
Méthodologie. Les éléments relatifs au dossier du contrôle mixte TVA de novembre 2019 reposent sur l'analyse d'un courriel et de ses en-têtes techniques, dont l'authenticité a fait l'objet d'une vérification cryptographique (signature DKIM) préalable à la publication. Les éléments relatifs au dossier des motocyclettes de la riposte Ebola de 2018
et au conte
xte plus large de l'affaire Rawji-Alingete reprennent, avec attribution, les informations déjà publiées dans notre précédente enquête et dans les sources qui y sont citées (Groupe de la Banque africaine de développement, DeskEco, Finance-cd.com/ Chronik'Eco, La Prospérité.cd). Les montants et identités cités correspondent au contenu de ces documents ; ils n'ont p
as, à ce st
ade, fait l'objet d'une
confirmation
judiciaire indépendante.